
BUENOS AIRESCOMUNASCULTURACULTURA POPULARFINANZAS PERSONALESÚLTIMAS NOTICIAS
Préstamos e Hipotecas 2026: BBVA vs Santander | Política 3D
Análisis de Préstamos e Hipotecas 2026: BBVA y Santander compiten con créditos hipotecarios UVA en CABA. Compará tasas y requisitos en Política 3D.
Política 3D — En el marco de la actualidad porteña, la reactivación del mercado inmobiliario marca un punto de inflexión. La batalla por financiar viviendas en la Ciudad de Buenos Aires tiene a dos gigantes privados en el centro de la escena.
Ante la imposibilidad de hallar las tradicionales mejores hipotecas fijas a largo plazo en un contexto indexado por el Coeficiente de Estabilización de Referencia (CER), la competencia real se trasladó al segmento UVA.
Créditos Hipotecarios UVA: La batalla en CABA
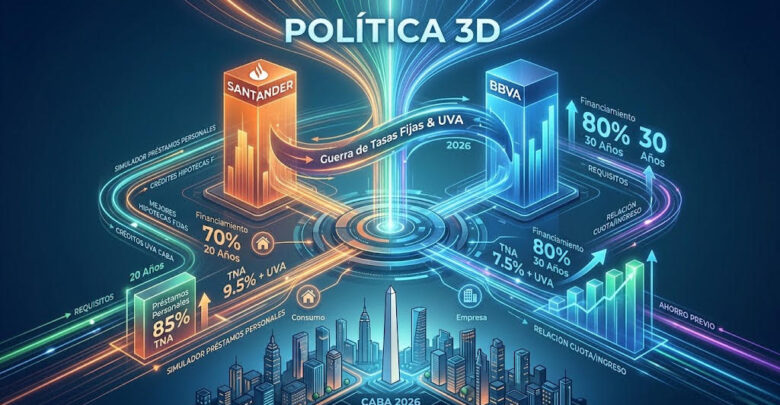
En la capital de la Argentina, BBVA sacó ventaja con una Tasa Nominal Anual (TNA) de 7,5% + UVA para clientes con acreditación de haberes, plazos de hasta 30 años y un financiamiento que cubre hasta el 80% del valor de la propiedad. Por cada USD 10.000 prestados a 20 años, la cuota inicial en BBVA ronda los $105.931, marcando una opción muy competitiva.
Por su parte, el Banco Santander ajustó sus líneas ofreciendo también una TNA del 7,5% para primera vivienda habitual, pero manteniendo un tope del 70% de financiación en líneas generales y una exigencia de ingreso mínimo mensual familiar de $2.240.000.
¿Préstamos Personales? La brecha de tasas
Para financiamiento de menor escala o consumo personal sin garantía real, la ecuación se invierte. Al utilizar un simulador de préstamos personales:
- Banco Santander: Destaca con una TNA promedio del 85% (CFT del 168,26%).
- BBVA: Llega al 129% TNA (CFT del 240,51%).
Claves y Requisitos para Acceder
Cumplir con los requisitos exigidos por Banco Santander y BBVA para acceder a estos créditos requiere:
- Residencia: Legal en el país.
- Edad: Entre 18 y 75 años.
- Antigüedad laboral: Mínima de 1 año para empleados en relación de dependencia y de 2 años para autónomos o monotributistas.
- Ahorro previo: Contar con el 20% al 30% del valor del inmueble en efectivo.
- Relación cuota/ingreso: La cuota no debe superar el 25% del ingreso neto familiar.
¿Buscás comprar o renovar tu propiedad este año? Seguí leyendo Política 3D para mantenerte informado sobre economía, finanzas y mercado inmobiliario.