
BUENOS AIRESCOMUNASCULTURACULTURA POPULARFINANZAS PERSONALESÚLTIMAS NOTICIAS
Hipotecas en Buenos Aires: ¿Solución o ruina? - Política 3D
Las hipotecas en la Ciudad de Buenos Aires pueden ser una salvación o una trampa. Política 3D te revela los secretos del financiamiento inmobiliario para que tomes la mejor decisión.
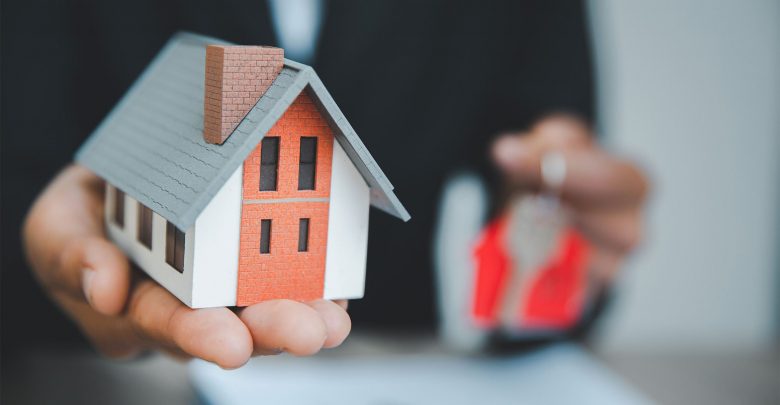
En el marco de la actualidad porteña, acceder a una vivienda propia en la Ciudad de Buenos Aires es un desafío para muchas familias debido a los altos costos de los inmuebles y las dificultades para obtener financiamiento. En este contexto, las hipotecas y préstamos inmobiliarios se han convertido en una alternativa clave para quienes buscan comprar una propiedad. A continuación, analizamos las principales opciones de crédito disponibles, los requisitos y las tendencias del mercado, con información relevante para los lectores de Política 3D.
Opciones de Hipotecas y Préstamos Inmobiliarios
Existen diferentes tipos de créditos hipotecarios en la Ciudad de Buenos Aires, adaptados a diversas necesidades y perfiles de solicitantes:
- Créditos UVA: Son préstamos ajustados por la inflación a través de la Unidad de Valor Adquisitivo (UVA). Aunque ofrecen tasas de interés más bajas, el monto de las cuotas puede aumentar con el tiempo.
- Créditos a tasa fija: Permiten conocer desde el inicio el monto de cada cuota sin riesgo de ajuste por inflación, aunque suelen tener tasas más altas.
- Planes gubernamentales: Programas como Procrear ofrecen financiamiento con tasas subsidiadas para facilitar el acceso a la vivienda.
- Préstamos bancarios tradicionales: Los bancos privados y públicos brindan opciones de créditos hipotecarios con distintas condiciones y plazos de pago.
Requisitos para Obtener una Hipoteca
Para acceder a un préstamo hipotecario en la Ciudad de Buenos Aires, es fundamental cumplir con ciertos requisitos que varían según la entidad financiera:
- Ingresos comprobables: La relación cuota-ingreso suele estar entre el 25% y 35% del salario neto.
- Historial crediticio: Un buen puntaje crediticio aumenta las posibilidades de aprobación.
- Antigüedad laboral: Muchas entidades requieren al menos un año de empleo en relación de dependencia o dos años como monotributista.
- Ahorro previo: En general, los bancos financian hasta el 80% del valor de la propiedad, por lo que se necesita contar con al menos el 20% restante.
Situación del Mercado Hipotecario en Buenos Aires
Según datos del Colegio de Escribanos de la Ciudad de Buenos Aires, en 2024 las escrituras formalizadas con hipotecas crecieron un 15% respecto al año anterior, mostrando un repunte del financiamiento inmobiliario. Sin embargo, las tasas de interés elevadas y la inestabilidad económica siguen siendo obstáculos para una mayor expansión del mercado.
Consejos para Elegir el Mejor Préstamo
- Comparar las tasas de interés y condiciones en distintas entidades.
- Evaluar la estabilidad económica y proyecciones de inflación antes de optar por un crédito UVA.
- Consultar con especialistas financieros para determinar la mejor opción según el perfil económico.
Desafío
Es importante tener en cuenta que el acceso a una vivienda propia en la Ciudad de Buenos Aires sigue siendo un desafío, pero con información adecuada y una planificación financiera responsable, es posible encontrar una solución. Política 3D continuará informando sobre las novedades del sector inmobiliario para ayudar a los ciudadanos en su camino hacia la casa propia.