
BUENOS AIRESCOMUNASCULTURACULTURA POPULARFINANZAS PERSONALESÚLTIMAS NOTICIAS
Refinanciar Deudas en ICBC, Supervielle y Patagonia | Política 3D
Conocé cómo renegociar créditos en ICBC, Supervielle y Patagonia tras la Ley 6.959 en CABA. Reducí tus cuotas y tasas hoy. Leé la guía en Política 3D.

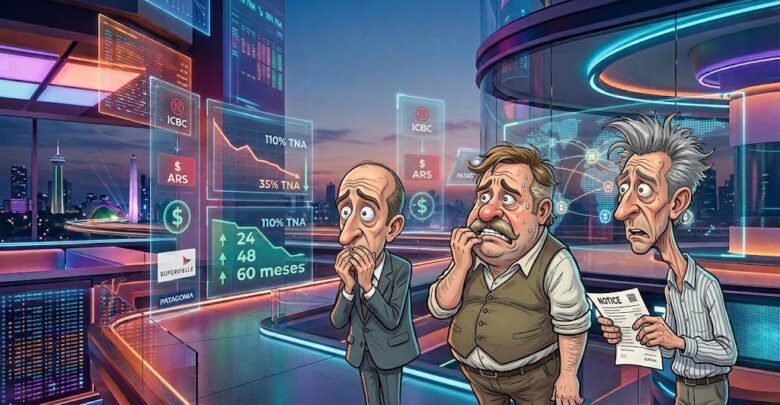
Política 3D – En el marco de la actualidad porteña, la escalada en la morosidad del consumo forzó a las familias a buscar alternativas urgentes de alivio financiero. La reciente puesta en marcha del Programa de Desendeudamiento Familiar (Ley N° 6.959) marca un hito clave para renegociar condiciones de préstamo en la Ciudad de Buenos Aires.
Refinanciación de créditos en ICBC, Banco Supervielle y Banco Patagonia: La guía definitiva para negociar tus deudas hoy
Frente a este escenario, bancos como el ICBC y el Supervielle aplican el plan oficial con una TNA máxima subsidiada del 35% y plazos desde 24 meses. Por su parte, el Banco Patagonia impulsa esquemas de reestructuración bancaria interna con reducciones drásticas de tasas de interés. La fecha límite para inscribirse en el régimen de CABA vence el 13 de octubre de 2026.
🏛️ Situación entidad por entidad
- ICBC Argentina: Abre dos vías según tu perfil. Los clientes con mora de 60 a 180 días acceden a la tasa del 35% fija en 24 cuotas. Quienes están al día pueden aplicar a refinanciaciones UVA + 20% hasta en 48 meses (con baja de tarjeta).
- Banco Supervielle: Ofrece la TNA del 35% fija para tarjetas y créditos. La entidad aprovecha la exención del 50% en Ingresos Brutos (AGIP), lo que facilita acuerdos ventajosos.
- Banco Patagonia: Aunque opera de forma independiente al régimen porteño, responde a la demanda con quitas de tasa de hasta el 50% y plazos extendidos a 60 meses.
🚗 Estrategias para unificar deudas
Si necesitás unificar deuda de coche (prendarios) y consumo, el plan público excluye vehículos recientes o de alta gama. La solución efectiva es consolidar mediante créditos personales comerciales en ICBC o Supervielle que liquiden saldos preexistentes en una sola cuota mensual.
📋 Requisitos para la tasa del 35%
- Residencia en CABA (mínimo 2 años).
- Deuda en Situación 2 o 3 al 1° de junio.
- Ingresos familiares inferiores a 10 SMVM.
¿Buscás reducir la carga de tus cuotas mensuales este mes en la Ciudad de Buenos Aires? Seguí leyendo Política 3D.